金融信息服务如何赋能数字化工厂建设 从数据孤岛到智能协同
在制造业转型升级的浪潮中,数字化工厂已成为企业提升竞争力、实现高质量发展的必由之路。动辄数千万的改造投入、复杂的系统集成、以及持续的技术迭代,让许多企业望而却步。此时,融合了金融信息服务的创新模式,正在为数字化工厂建设打开一扇新的大门——它不仅解决“钱从哪来”的问题,更通过数据资产化和产业链协同,让工厂的数字化进程变得可衡量、可融资、可持续。
一、数字化工厂的核心:数据驱动的制造新范式
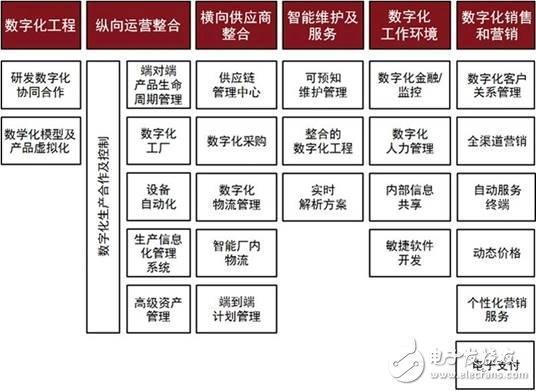
数字化工厂并非简单地用机器换人,而是以数据为血液,贯穿研发、生产、供应链、销售全流程。其核心特征包括:
- 设备互联:通过IoT传感器、PLC、SCADA等采集设备状态、工艺参数、能耗数据。
- 系统集成:ERP、MES、PLM、WMS等系统无缝对接,打破部门壁垒。
- 数据决策:基于实时数据优化排产、预测维护、质量控制。
- 柔性生产:快速响应个性化订单,实现小批量、多品种的高效生产。
但实现这一切,需要大量的资金投入(硬件、软件、网络、人才)和长期的运维成本。对于中小企业而言,单靠自有资金往往难以支撑。
二、金融信息服务的切入:从“输血”到“造血”
金融信息服务并不是简单地提供贷款,而是将金融服务嵌入到工厂的数字化场景中,通过数据增信、资产盘活、产业链协同,让企业“边改造、边收益、边融资”。具体路径包括:
1. 数据资产化:让生产数据成为“信用凭证”
传统融资依赖厂房、设备等不动产抵押,而数字化工厂产生的实时数据(如订单量、设备利用率、能耗效率、良品率)可以动态反映企业经营状况。金融信息服务平台通过API对接工厂的MES、ERP系统,获取脱敏后的运营数据,结合区块链技术确保数据不可篡改,从而为中小企业提供“数据信用贷”。例如,某汽车零部件工厂通过接入平台,其设备OEE(全局设备效率)数据连续6个月高于85%,成功获得银行2000万元信用贷款,利率较普通流贷低1.5个百分点。
2. 供应链金融:盘活应收账款,加速资金周转
数字化工厂与上下游供应商、经销商之间的交易数据(订单、发票、物流、质检)可实时上链。金融信息服务商基于真实贸易背景,为核心企业上下游提供应收账款保理、订单融资、存货质押等产品。比如,一家电子代工厂在完成数字化改造后,其与上游芯片供应商的采购订单、入库单、发票实现自动匹配,银行据此为供应商提供“秒级”融资,代工厂则获得更长的账期,双方资金效率大幅提升。
3. 设备融资租赁:降低一次性投入压力
数字化工厂需要大量智能装备(机器人、AGV、高端数控机床)。金融信息服务商可联合租赁公司,推出“设备即服务”模式:工厂无需一次性购买,而是按使用时长或产量支付租金。租赁公司通过IoT监控设备运行状态,实时评估资产价值,动态调整租金。这种模式将资本支出转化为运营支出,尤其适合现金流紧张但订单充足的企业。
4. 绿色金融:数字化与低碳双轮驱动
数字化工厂天然的能耗监测能力,为绿色金融提供了量化依据。金融信息服务商可基于工厂的碳足迹数据,设计“碳减排挂钩贷款”——若企业通过数字化手段实现单位产值能耗下降目标,贷款利率下调。例如,某纺织厂通过部署能源管理系统,单位产品水耗下降18%,获得银行利率优惠,年节省财务费用超50万元。
三、落地路径:四步打造“金融+数字化”工厂
第一步:诊断规划,明确数据资产地图
企业需联合数字化服务商与金融信息服务机构,梳理现有设备、系统、数据流,识别哪些数据可用于融资增信(如订单、能耗、质量),哪些环节需要优先改造(如数据采集盲区)。
第二步:分步实施,优先打通“金融敏感”环节
不必追求全厂一步到位。优先部署与资金流直接相关的模块:如MES中的生产报工(关联计件工资与订单进度)、WMS中的库存动态(关联存货融资)、ERP中的应收应付(关联供应链金融)。这些模块上线后,即可快速对接金融产品。
第三步:选择可信金融信息服务平台
关注平台是否具备:
- 多源数据接入能力(支持主流PLC、OPC UA、数据库);
- 隐私计算与区块链存证,确保数据安全合规;
- 丰富的金融产品库(银行、租赁、保理、担保);
- 与地方征信平台、供应链票据平台的互联互通。
第四步:建立数据治理与风险闭环
数字化工厂需设立数据治理岗,确保数据的真实性、完整性、实时性。与金融机构约定贷后监控指标(如设备开工率、库存周转率),一旦触发预警,及时调整经营策略或补充抵押物。
四、案例观察:一家中小型注塑厂的数字化融资之路
浙江某注塑厂主要生产家电外壳,原有30台注塑机,设备老旧、数据靠人工记录。2022年,该厂启动数字化改造:
- 为每台设备加装电流传感器和边缘网关,实时采集运行状态、模次、能耗;
- 上线轻量级MES,与ERP对接,实现订单-排产-报工-入库全流程数字化;
- 接入某金融信息服务平台的“设备信用贷”产品,以设备实时数据作为授信依据。
结果:改造后3个月,设备利用率从62%提升至78%,不良率下降4个百分点;凭借数据增信,获得银行300万元信用贷款,用于采购两台全电动注塑机;新设备投产后,又通过融资租赁方式引入AGV物流系统。一年内,该厂营收增长35%,利润率提升6个百分点。
五、挑战与展望
当前,“金融+数字化工厂”仍面临数据标准不统一、中小企业数字化基础薄弱、金融机构风控模型迭代慢等问题。但随着工业互联网平台、隐私计算、数字孪生等技术的发展,未来金融信息服务将更加“无感”地嵌入制造场景——工厂在运行中自然产生信用,在交易中自动获得融资,在优化中持续降低资金成本。
对于制造企业而言,数字化工厂不再是成本中心,而是可以融资、可以交易、可以增值的“数据资产池”。拥抱金融信息服务,正是开启这一转化的一把钥匙。
(本文为干货分享,不构成具体投资建议。企业需根据自身情况选择合适的数字化与金融方案。)
如若转载,请注明出处:http://www.rxinbao.com/product/40.html
更新时间:2026-10-05 13:11:09